
Lettere dell'Agenzia delle Entrate ai clienti dello studio: come prepararle per il commercialista con l'AI
Comunicazioni dell'Agenzia delle Entrate portate dai clienti: con l'AI lo studio le trascrive, le smista e prepara una scheda per il commercialista, che decide.
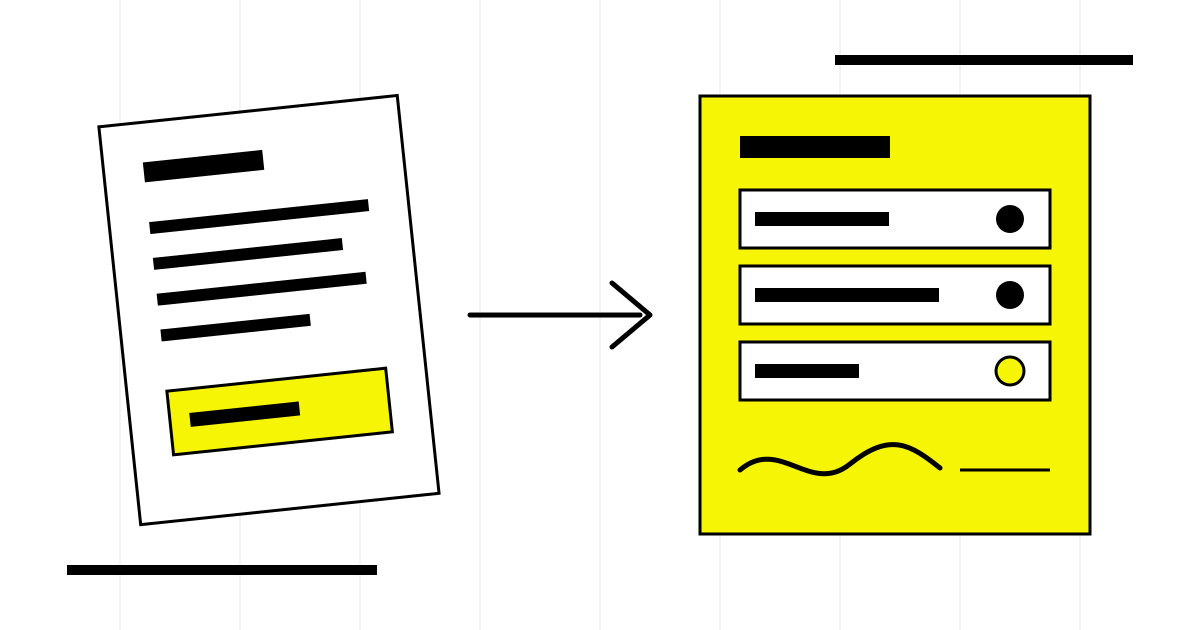
Con l'AI uno studio commercialista può trasformare la lettera dell'Agenzia delle Entrate fotografata da un cliente in una scheda pronta per il professionista: tipo di comunicazione, periodo d'imposta, importi, termine scritto nel documento e pratica del periodo già recuperata dal gestionale. Il lavoro che si toglie è quello di trascrivere, cercare e ricostruire. La valutazione dell'atto e la risposta al cliente restano del commercialista.
Chi lavora in studio conosce la scena. Il cliente manda su WhatsApp la foto di una comunicazione, piegata e in controluce, con la domanda «devo preoccuparmi?». Qualcuno la ricopia, cerca la dichiarazione dell'anno citato, controlla i versamenti e solo dopo il professionista può dire qualcosa. Moltiplicato per qualche centinaio di clienti, è un lavoro che si accumula nei periodi peggiori.
Questo articolo descrive come organizzare quel passaggio con un agente AI, dove si ferma e quali regole tenere. Non è una guida fiscale: i riferimenti normativi servono a capire i confini, e sono stati verificati su Normattiva l'8 novembre 2026. Gli esempi sono simulati.
In sintesi
- L'agente trascrive la lettera, la classifica e ne estrae periodo, importi e termine scritto nel documento.
- Recupera dal gestionale dichiarazione e versamenti del periodo citato e li affianca alla lettera.
- Non calcola scadenze e non valuta l'atto: legge ciò che c'è scritto e lo mette in evidenza.
- Pagare, chiedere chiarimenti o contestare è sempre una decisione del professionista.
- Segreto professionale, contratto con il fornitore e informativa al cliente vanno sistemati prima di partire.
Quali comunicazioni del fisco arrivano più spesso dai clienti?
Le lettere che i clienti portano in studio non sono tutte uguali, e la prima cosa utile che un agente può fare è riconoscerne il tipo. Le famiglie più frequenti sono le comunicazioni che seguono i controlli delle dichiarazioni (automatizzati o formali), le lettere che invitano a verificare possibili anomalie, gli atti della riscossione e le richieste di documenti.
L'Agenzia, nella sua guida sulle comunicazioni che seguono i controlli delle dichiarazioni, chiede al contribuente per prima cosa di verificare che i dati della comunicazione corrispondano ai propri documenti (guida «Comunicazioni sui controlli delle dichiarazioni», Agenzia delle Entrate, edizione del 16 dicembre 2019; verificare sempre l'edizione più recente sul sito dell'Agenzia). È esattamente il lavoro di confronto che un agente può preparare: lettera da una parte, dati dello studio dall'altra.
| Tipo di lettera | Cosa estrae l'agente | Cosa decide il professionista |
|---|---|---|
| Comunicazione dopo un controllo della dichiarazione | Periodo, quadro o tributo, importi, termine indicato | Se la richiesta è corretta e come procedere |
| Lettera che segnala possibili anomalie | Periodo, dati citati, canali di risposta indicati | Se esiste un errore e come regolarizzarlo |
| Atto della riscossione | Ente, importi, riferimenti degli atti precedenti | Strade possibili e priorità |
| Richiesta di documenti | Elenco dei documenti richiesti, termine indicato | Cosa produrre e con quale lettera di accompagnamento |
| Comunicazione non riconosciuta | Trascrizione completa e nota «tipo non riconosciuto» | Tutto, a partire dalla lettura |
La quinta riga è importante: un agente che non sa classificare una lettera deve dirlo, non forzarla nella categoria più vicina.
Come funziona il flusso dalla foto alla scheda?
- Ingresso. La lettera arriva dal canale ufficiale dello studio (email, portale o WhatsApp dello studio, non il cellulare personale del titolare) e viene collegata al cliente.
- Trascrizione. Un modello capace di leggere foto e scansioni converte il documento in testo e segnala le parti illeggibili invece di indovinarle.
- Classificazione ed estrazione. L'agente riconosce il tipo di comunicazione ed estrae periodo d'imposta, importi, riferimenti e termine così come sono scritti.
- Recupero della pratica. Dal gestionale fiscale prende dichiarazione e versamenti del periodo citato, in sola lettura.
- Scheda. Prepara per il professionista una pagina con lettera, dati dello studio affiancati, differenze evidenti e termine in alto.
- Bozza per il cliente. Solo se richiesto, scrive una spiegazione in parole semplici che il professionista corregge o riscrive.
Il pezzo che fa risparmiare più tempo è il quarto: mettere accanto alla lettera i dati che lo studio ha già. È lì che il professionista capisce in pochi minuti se la comunicazione nasce da un errore del contribuente, da un dato mancante o da un disallineamento da chiarire.
Perché l'agente non deve calcolare le scadenze?
Perché le regole sui termini cambiano, e un calcolo sbagliato fatto con sicurezza è peggio di nessun calcolo. Un esempio concreto: su Normattiva l'art. 2 del D.Lgs. 462/1997, che disciplina il pagamento delle somme dovute dopo i controlli automatici, risulta abrogato dal D.Lgs. 5 agosto 2026, n. 141 con testo in vigore dal 1° gennaio 2027 (art. 2 D.Lgs. 462/1997, Normattiva, consultato l'8 novembre 2026). Il D.Lgs. 141/2026 approva il testo unico delle disposizioni in materia di adempimenti e accertamento (D.Lgs. 141/2026, Normattiva).
Una regola scritta oggi dentro le istruzioni di un agente potrebbe quindi essere superata tra pochi mesi. La scelta più solida è un'altra: l'agente riporta il termine che la comunicazione indica, lo mette in evidenza e lascia al professionista la verifica sulla norma in vigore. Se il documento non riporta un termine leggibile, la scheda lo dice in rosso.
Segreto professionale, dati personali e informativa al cliente
Le lettere del fisco contengono dati personali e fiscali dei clienti. Prima di far lavorare un agente su questi documenti, uno studio deve sistemare tre cose.
- Segreto professionale. Gli iscritti all'Albo dei dottori commercialisti e degli esperti contabili sono tenuti al segreto professionale (art. 5 D.Lgs. 139/2005, Normattiva): l'agente accede solo alla pratica del cliente su cui lavora.
- Fornitore come responsabile del trattamento. Chi fornisce il modello tratta dati per conto dello studio e serve un contratto con le garanzie dell'art. 28 GDPR (Regolamento UE 2016/679, EUR-Lex), con esclusione dell'uso dei dati per l'addestramento.
- Informativa al cliente sull'AI. La legge 132/2025 chiede ai professionisti di comunicare al cliente quali sistemi di AI usano, in linguaggio chiaro, semplice ed esaustivo, e limita l'AI ad attività strumentali e di supporto (art. 13 L. 132/2025, Normattiva).
Il terzo punto ha anche un effetto pratico: descrivere nella lettera d'incarico che cosa fa l'agente obbliga lo studio a decidere con precisione dove si ferma. Per gli aspetti generali vedi AI e GDPR e dati aziendali e privacy con l'AI.
Un caso simulato in uno studio con due soci
Uno studio con due soci e quattro collaboratori segue alcune centinaia di clienti tra persone fisiche, forfettari e piccole società. Le lettere del fisco arrivano in modo irregolare, spesso come foto su WhatsApp.
Un lunedì arrivano tre comunicazioni. La prima è leggibile: l'agente la classifica come comunicazione dopo un controllo della dichiarazione, estrae periodo e importi, recupera dichiarazione e deleghe di versamento dell'anno citato e mette in evidenza che nel gestionale risulta un versamento con codice tributo diverso da quello atteso. La seconda è una foto tagliata: l'agente trascrive quello che può, segnala che manca la seconda pagina e prepara la richiesta al cliente. La terza non corrisponde a nessun tipo noto e finisce in coda come «da leggere».
Il socio che segue i clienti apre tre schede, non tre conversazioni da ricostruire. Decide sulla prima, fa partire la richiesta della pagina mancante e legge la terza. Le tre decisioni restano sue; l'agente gli ha tolto la parte di ricerca.
Dove sbagliano gli studi che partono con un assistente generico
Funziona
- Un canale ufficiale dello studio per ricevere le lettere.
- Termini letti dal documento e verificati dal professionista.
- Scheda con dati dello studio affiancati alla lettera.
- Prova su lettere già gestite prima di quelle nuove.
Crea problemi
- Foto caricate su un assistente personale senza contratto con il fornitore.
- Scadenze calcolate dal modello con regole scritte a mano.
- Risposte al cliente sul merito senza passaggio dal professionista.
- Lettere non riconosciute forzate nella categoria più vicina.
Un assistente generico va benissimo per scrivere una bozza di lettera a partire da un testo già verificato, come nei prompt per commercialisti. Non è pensato per ricevere documenti dei clienti, collegarli alla pratica giusta e lasciare traccia di chi ha deciso cosa.
Come inserirlo nel lavoro dello studio
Le lettere del fisco sono un pezzo di un flusso più ampio. La raccolta dei documenti dei clienti usa la stessa logica di lista attesa e solleciti; lo smistamento di email e allegati decide in quale coda finisce ciascun messaggio; la contabilità con l'AI riguarda le registrazioni. Partire dalle lettere ha un vantaggio: sono poche, ad alto valore e facili da misurare su un archivio già chiuso.
Che cosa serve per una prova su lettere già gestite
Una ventina di comunicazioni degli ultimi due anni, anonimizzate, con la decisione che lo studio ha preso su ciascuna; l'accesso in sola lettura alle esportazioni del gestionale fiscale per gli stessi periodi; il nome del socio che valuterà le schede. Si misurano lettere classificate bene, dati estratti corretti e tempo per arrivare alla decisione.
Gli agenti che progettiamo per gli studi, compreso quello per le lettere del fisco, con modelli, strumenti collegati e punto di firma, sono descritti nella pagina agenti AI per commercialisti; il quadro generale per il settore è in AI per commercialisti. Se nel vostro studio le lettere dei clienti arrivano ancora come foto da ricostruire, scriveteci: partiamo da un archivio già chiuso e vi mostriamo le schede prima di toccare il lavoro di tutti i giorni.
Metodo e fonti delle guide di Giallo Studio
Vuoi applicarlo alla tua azienda?In 30 minuti, gratis: il processo da automatizzare per primo e il ritorno stimato, per iscritto.
Prenota l’audit gratuitoCome lo applichiamo in azienda
Risorse correlate
 Raccolta documenti clienti con AI: checklist e stato della pratica
 Prompt AI per commercialisti: esempi pronti per documenti, analisi e clienti
 AI per la contabilità: cosa può fare davvero
 Smistare email e allegati con l’AI: una coda unica per vendite e amministrazione
 AI e privacy aziendale: cosa succede ai tuoi dati nei tool AI
 AI per consulenti: proposte, dati dei clienti e consegna dei lavori
FAQ
Che cosa fa l'AI con una lettera dell'Agenzia delle Entrate portata da un cliente?
La trascrive anche se è una foto storta, riconosce il tipo di comunicazione, estrae periodo d'imposta, importi e termine indicati nel documento, recupera dal gestionale la pratica del periodo citato e prepara una scheda per il professionista. Non valuta l'atto e non risponde al cliente sul merito.
L'AI può calcolare la scadenza per pagare o rispondere?
Non dovrebbe. Il termine si legge nella comunicazione e si verifica sulla norma in vigore: le regole cambiano, e dal 1° gennaio 2027 parte della disciplina passa al nuovo testo unico su adempimenti e accertamento (D.Lgs. 141/2026). L'agente evidenzia la data scritta nel documento, il professionista la conferma.
Posso caricare le lettere dei clienti su ChatGPT o su un altro assistente?
Con cautela: sono documenti con dati personali e fiscali coperti dal segreto professionale. Servono un fornitore con contratto per il trattamento dei dati (art. 28 GDPR), accessi limitati alla pratica e nessun uso dei dati per addestrare i modelli.
Devo dire ai clienti che lo studio usa l'AI?
Sì. L'art. 13 della legge 132/2025 chiede ai professionisti di informare il cliente sui sistemi di intelligenza artificiale usati, con linguaggio chiaro, semplice ed esaustivo. Il testo va nella lettera d'incarico e deve descrivere gli strumenti davvero attivi.
Chi risponde al cliente?
Il professionista. L'agente può scrivere una bozza di spiegazione in parole semplici, ma la scelta tra pagare, chiedere chiarimenti o contestare e il messaggio al cliente restano allo studio.
Da dove si parte?
Da un archivio di comunicazioni già gestite: si fa lavorare l'agente su quelle e si confrontano le sue schede con ciò che lo studio ha deciso davvero, prima di usarlo sulle lettere nuove.