
AI per la contabilità: cosa può fare davvero
AI contabilità: cosa cambia tra semplificata e ordinaria, cosa si automatizza davvero e cosa resta al professionista, con le norme citate.
Tempo di lettura: 9 min
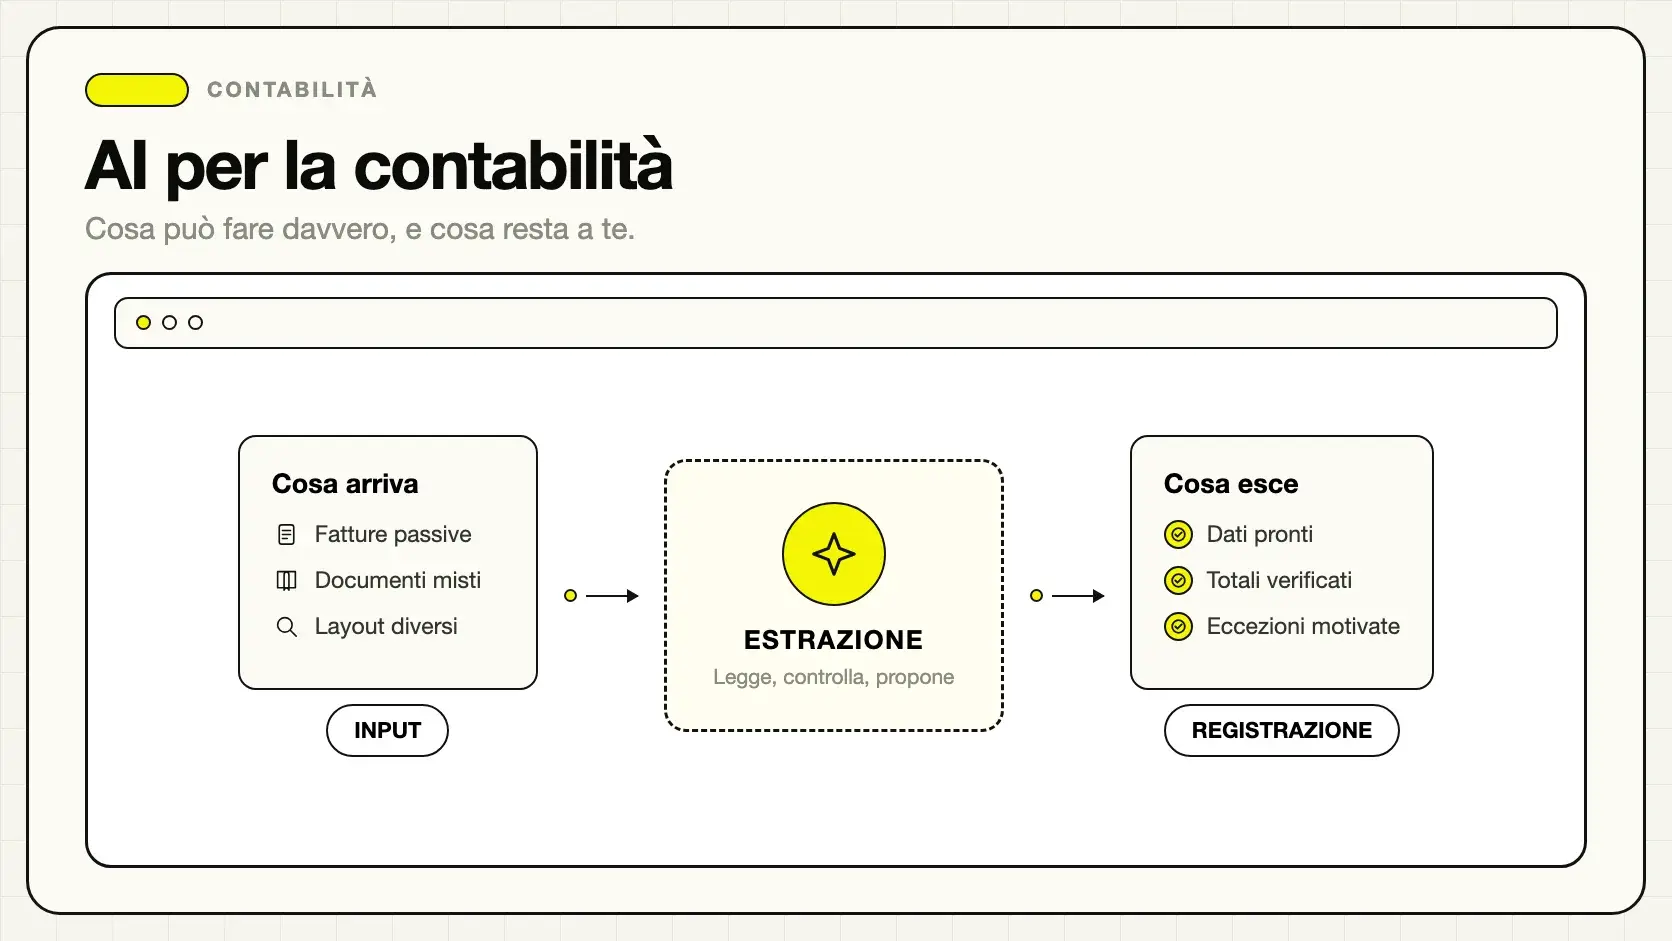
Un'AI in contabilità legge, smista e propone: non firma, non qualifica un'operazione dubbia, non decide al posto di chi ha studiato per farlo. Il lavoro che toglie è la trascrizione: aprire un documento, capire cosa dice, portarlo nel gestionale nella forma corretta. È il compito che occupa più ore e che richiede meno competenza specialistica, il che lo rende il primo punto da guardare in uno studio o in un ufficio amministrativo.
Il punto di partenza però non è la tecnologia. È capire quali scritture un'azienda è tenuta a produrre e per quanto tempo deve conservarle, perché un progetto di automazione che ignora questi vincoli rischia di far risparmiare tempo su un flusso costruito male. Le sezioni seguenti partono da lì, non dal software.
In sintesi
- L'obbligo di tenere libro giornale e libro degli inventari riguarda chi esercita attività commerciale, non i piccoli imprenditori.
- Le scritture e i documenti collegati vanno conservati per anni, non solo archiviati: è un vincolo che il progetto deve prevedere fin dall'inizio.
- Il regime contabile (semplificata o ordinaria) cambia quale automazione ha senso costruire prima.
- Il caso d'uso con il ritorno più rapido resta l'estrazione dati da documenti con layout diversi.
- Un controllo aritmetico sui totali intercetta più errori di quanti ne eviti un modello più sofisticato.
- Qualificazione fiscale, casi dubbi e firma restano al professionista: non sono delegabili.
Cosa deve restare scritto, e per quanto tempo
Prima di automatizzare qualunque cosa vale la pena sapere cosa la legge chiede di tenere in ordine. L'imprenditore che esercita attività commerciale deve tenere il libro giornale e il libro degli inventari, oltre alle altre scritture richieste dalla natura e dalle dimensioni dell'impresa, e conservare ordinatamente gli originali di lettere, telegrammi e fatture ricevute insieme alle copie di quelli spediti: lo dice l'articolo 2214 del Codice Civile, che esclude solo i piccoli imprenditori.
Quelle stesse scritture vanno poi conservate per dieci anni dalla data dell'ultima registrazione, insieme a fatture, lettere e telegrammi ricevuti e alle copie di quelli spediti, come stabilisce l'articolo 2220 del Codice Civile: la stessa norma ammette esplicitamente la conservazione tramite registrazioni su supporti di immagini, purché restino leggibili in ogni momento. Un archivio digitale indicizzato da un sistema che capisce il contenuto dei documenti, non solo il nome del file, è esattamente lo strumento che rende quella conservazione utilizzabile invece che un deposito da cui non si estrae più nulla.
Perché la ricerca in un archivio di anni conta più della velocità di inserimento
Un documento entra in contabilità in pochi secondi, ma resta rilevante per anni: in caso di verifica, di un cliente che chiede un giustificativo vecchio, di una causa che riapre una pratica chiusa. Un archivio che risponde solo per nome file o numero protocollo costringe a ricordare come si chiamava un documento per ritrovarlo. Un sistema che indicizza anche il contenuto risponde a domande come "il contratto di fornitura con quel fornitore del penultimo anno", che è come le persone cercano davvero.
Semplificata o ordinaria: cambia cosa conviene automatizzare prima
Non tutte le aziende tengono la contabilità allo stesso modo, e il regime cambia dove l'AI rende di più. Le imprese minori che non superano, nell'anno precedente, l'ammontare di ricavi previsto per la contabilità semplificata (500.000 euro per chi presta servizi, 800.000 euro per le altre attività) sono esonerate dalla tenuta delle scritture contabili ordinarie, come stabilisce l'articolo 18 del DPR 600/1973: devono però annotare cronologicamente incassi e spese, con importo, controparte e riferimento al documento, in appositi registri.
| Cosa serve fare | Contabilità semplificata | Contabilità ordinaria |
|---|---|---|
| Registrazioni richieste | Incassi e spese annotati per data | Partita doppia su tutti i conti |
| Dove rende di più l'AI | Riconciliazione tra incassi e fatture emesse | Controlli incrociati tra conti collegati |
| Rischio principale di un errore | Resta isolato sulla singola annotazione | Si propaga su più prospetti |
| Momento critico per l'automazione | Fine mese, per non accumulare arretrato | Ogni chiusura periodica |
Superata la soglia per due periodi d'imposta, o per scelta, si passa alla contabilità ordinaria: da quel momento un errore di classificazione non resta isolato su una riga, perché la partita doppia lo propaga su conti collegati. Un sistema che marca le anomalie prima della chiusura periodica, invece che scoprirle dopo, vale proporzionalmente di più in ordinaria che in semplificata.
Il collo di bottiglia vero: interpretare, non trascrivere
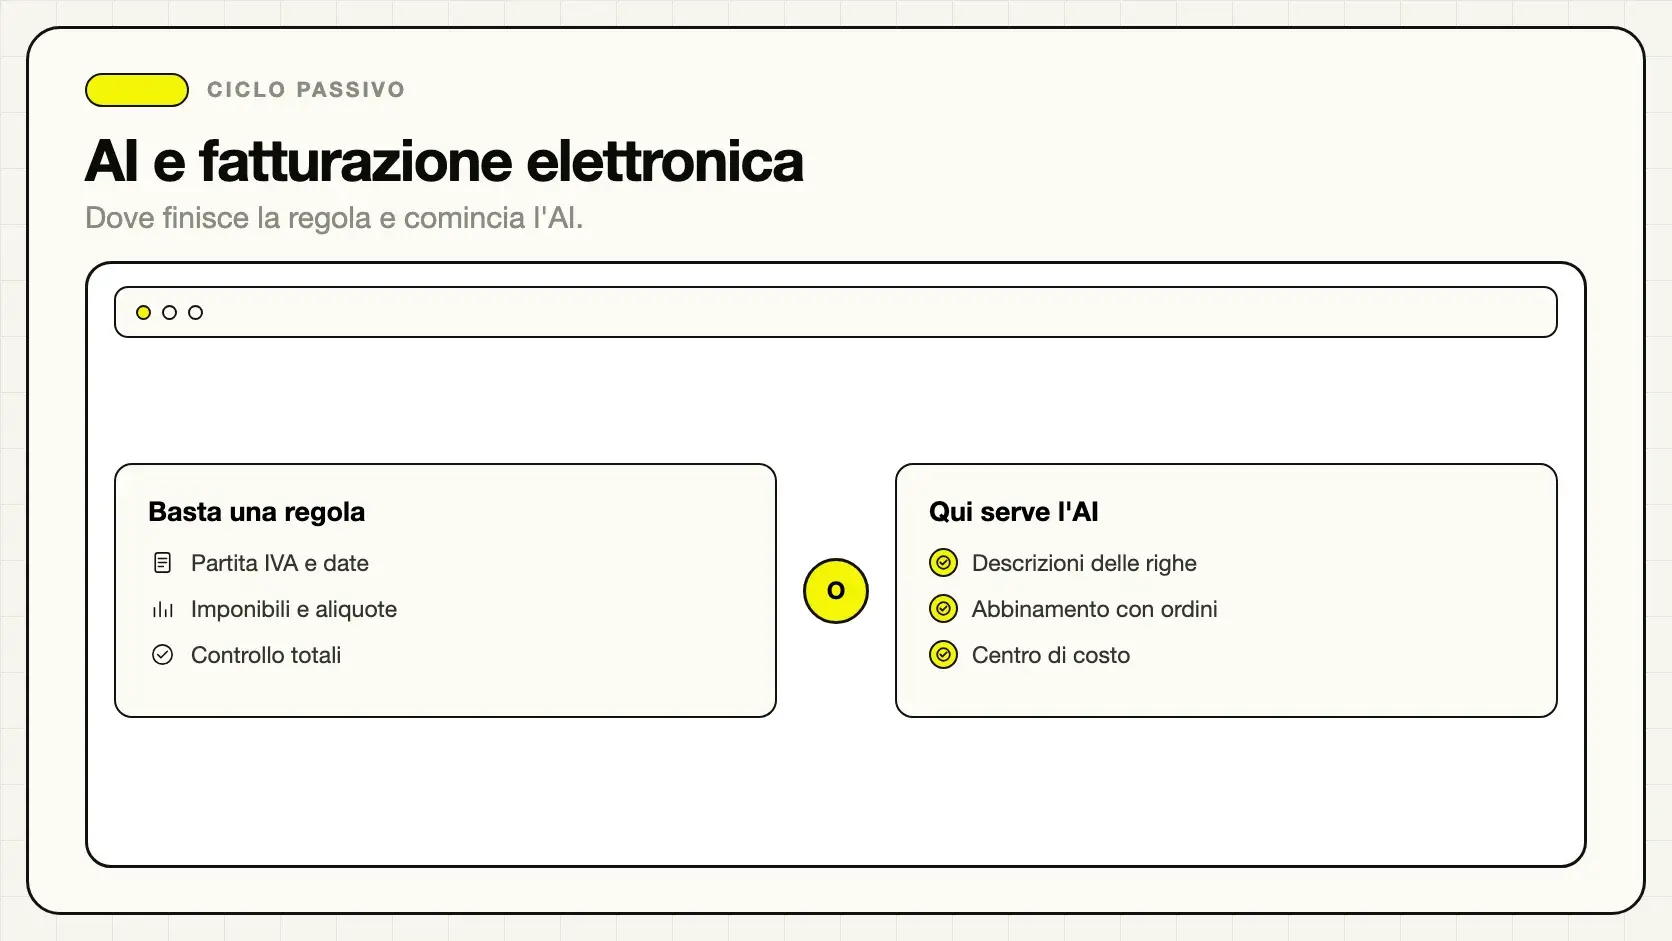
Sui dati già strutturati (un totale, una data, una partita IVA) basta un'automazione tradizionale: costa meno e non sbaglia in modo imprevedibile. L'AI serve dove il documento richiede interpretazione: un fornitore nuovo mai visto prima, uno scontrino fotografato storto, una descrizione scritta in modo diverso da ogni cliente. È lì che le automazioni a regole si fermano e i modelli linguistici lavorano bene.
- Estrazione dati da documenti con layout diversi: alto beneficio, difficoltà bassa
- Smistamento dei documenti in arrivo per tipologia: alto beneficio, difficoltà bassa
- Riconciliazione tra movimenti bancari e fatture: beneficio medio, richiede regole di tolleranza definite con chi conosce i conti
- Ricerca in archivio con domande in linguaggio naturale: beneficio medio, cresce con gli anni di storico
Perché un controllo aritmetico batte un modello più sofisticato
Se imponibile più imposta non torna con il totale scritto sul documento, quel documento deve finire in una coda di eccezioni prima di essere registrato, indipendentemente da quanto il modello sembri sicuro della propria lettura. Questo controllo, banale da scrivere, intercetta la quasi totalità degli errori di estrazione senza dipendere dalla bravura del sistema che ha letto il documento. Vale più di qualunque miglioramento successivo del modello, e va costruito per primo.
Lo stesso vale per i casi fuori standard: un sistema addestrato sui documenti ricorrenti tende a rispondere con sicurezza anche quando non dovrebbe, il comportamento descritto in allucinazioni AI: come evitarle. È un motivo in più per tenere la coda di eccezioni ben visibile invece di nasconderla dietro una proposta di registrazione che sembra plausibile.
Il lavoro di estrazione non riguarda solo la contabilità generale in senso stretto. La stessa logica, applicata al ciclo attivo e passivo, è il cuore di AI e fatturazione elettronica; applicata al confronto tra documenti di fornitori diversi, è il tema di AI per acquisti e gestione fornitori. Spesso sono gli stessi documenti visti da funzioni diverse, e un progetto pensato in isolamento rischia di ricostruire da zero un lavoro già fatto altrove in azienda.
Un'azienda con fornitori abituali, uno studio con clienti diversi
In un esempio: un'azienda commerciale che riceve fatture passive da una ventina di fornitori abituali parte da un punto favorevole, perché i layout si ripetono e il sistema li impara in fretta. Il primo mese serve a costruire fiducia con chi controlla le proposte di registrazione; dal secondo, la maggior parte dei documenti ricorrenti passa con poche correzioni.
Un altro caso è lo studio che segue la contabilità di più clienti indipendenti. Qui il volume è distribuito su fornitori diversi per ciascun cliente, quindi i layout non si ripetono quasi mai: è lo scenario in cui l'AI supera nettamente qualunque automazione a regole, perché un parser tradizionale andrebbe riconfigurato per ogni fornitore di ogni cliente, mentre un modello linguistico legge documenti mai visti applicando lo stesso criterio. Il compromesso è che la classificazione per centro di costo va tarata cliente per cliente, non una volta sola per tutti.
Un terzo caso, meno raccontato, è l'azienda che sta passando in questi mesi dalla contabilità semplificata a quella ordinaria per aver superato la soglia di ricavi vista sopra. È il momento in cui vale la pena ripensare da zero il flusso invece di allargare quello che già esisteva: i controlli che bastavano su un registro di incassi e spese non bastano più quando un errore si propaga su conti collegati, e costruire l'automazione pensando già alla partita doppia costa meno che rifarla un anno dopo.
Cosa il professionista non deve delegare
L'AI può
- Leggere e trascrivere documenti non standardizzati
- Segnalare importi che non quadrano prima della registrazione
- Cercare in un archivio di anni con domande in linguaggio naturale
- Preparare bozze di comunicazioni ricorrenti
Il professionista deve
- Qualificare fiscalmente un'operazione dubbia
- Decidere il trattamento di un caso particolare
- Firmare scritture e dichiarazioni
- Rispettare il segreto professionale sui dati dei clienti
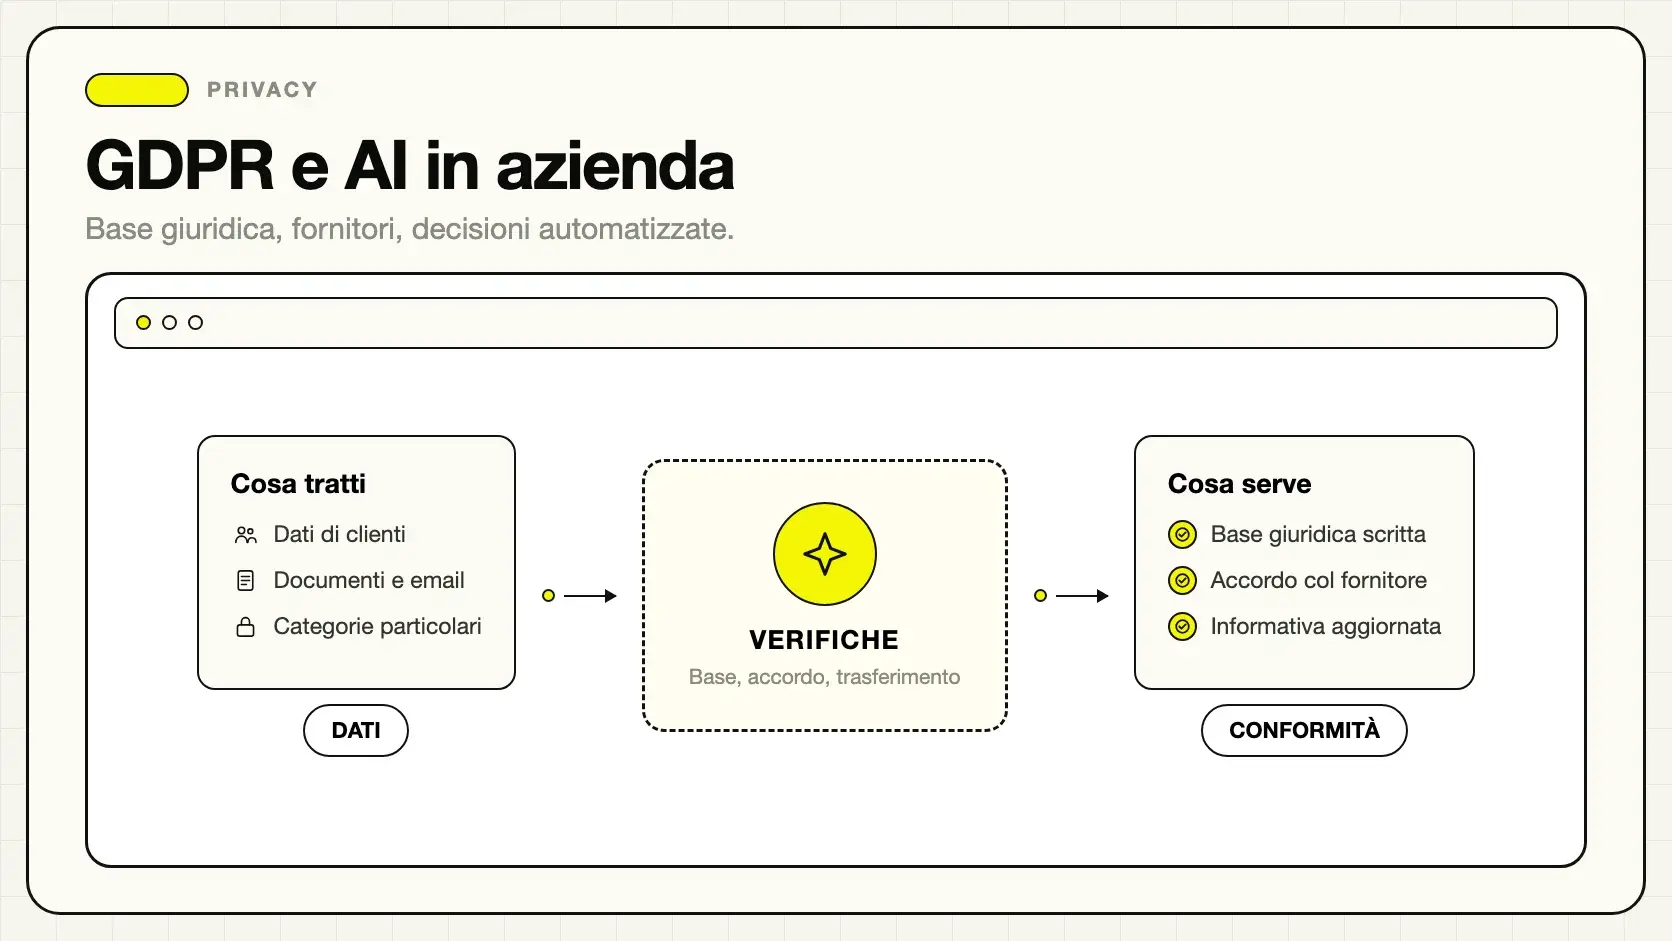
L'ultimo punto non è una formalità: i documenti contabili contengono dati di persone fisiche e giuridiche, quindi vale il quadro descritto in GDPR e AI in azienda, con un accordo scritto con chi fornisce il servizio e la verifica di dove i documenti vengono trattati. Per uno studio è la condizione che rende lo strumento utilizzabile o no, non un dettaglio da sistemare dopo.
Raccogliere le note spese senza perdere il giustificativo
Prima dell’esame contabile, una nota spese deve collegare richiesta, trasferta e giustificativi, evitando documenti ripetuti o campi mancanti. La guida alle note spese con AI approfondisce questa preparazione operativa: estrazione dei dati, applicazione della policy aziendale e richiesta di integrazione. Il trattamento fiscale rimane una valutazione del professionista competente.
Il mese di prova prima di allentare i controlli
- Conta quanti documenti passano dall'amministrazione in un mese e quanto tempo assorbono oggi.
- Parti tenendo la conferma umana su ogni proposta di registrazione, senza eccezioni.
- Segna quali documenti finiscono corretti e per quale motivo: fornitore nuovo, importo che non torna, layout mai visto.
- Solo dopo aver visto lo stesso fornitore passare senza correzioni per settimane consecutive, valuta di alleggerire il controllo su quel fornitore soltanto.
Una volta che la riconciliazione tra movimenti bancari e fatture è affidabile, il passo successivo naturale riguarda chi non ha ancora pagato: collegare quei dati puliti a un sistema di solleciti come quello mostrato in solleciti di pagamento automatici con AI ha senso solo se la riconciliazione a monte funziona già, altrimenti si automatizza un sollecito basato su dati sbagliati.
La contabilità resta una delle funzioni dove l'AI si misura più facilmente, perché il lavoro di trascrizione che toglie è quantificabile in ore fin dal primo mese. Quello che non cambia è dove passa la responsabilità: le scritture restano quelle previste dal Codice Civile, la loro conservazione resta un obbligo pluriennale, e la qualificazione dei casi dubbi resta una decisione professionale.
Prima di partire vale la pena guardare due cose insieme: quanto costerebbe davvero il progetto, con il metodo descritto in quanto costa automatizzare un processo, e come si inserisce nel resto delle funzioni aziendali che stai già automatizzando o che vuoi affrontare in seguito, riassunte in AI per funzioni aziendali. Se il tuo studio o la tua azienda vuole capire da quale processo amministrativo partire, Giallo Studio lavora con commercialisti e uffici amministrativi per impostare il primo progetto sui documenti che generano davvero il volume, senza smontare quello che oggi già funziona.
Metodo e fonti delle guide di Giallo Studio
Come lo applichiamo in azienda
Risorse correlate
 AI e fatturazione elettronica: cosa si può automatizzare
 AI per acquisti e gestione fornitori
 Quanto costa automatizzare un processo aziendale
 GDPR e intelligenza artificiale in azienda
 AI per funzioni aziendali: dove conviene partire
 Gestione resi e RMA con AI: preparare la pratica per l’operatore
 Assistente AI per lo stato degli ordini: risposte dai dati verificati
 Targeting ChatGPT Ads: contesto, pubblici e privacy in Europa
AI per settore
Lo stesso ragionamento, applicato agli altri settori che seguiamo.
- AI per consulenti: proposte, dati dei clienti e consegna dei lavori
- AI per creare preventivi: come accelerare il processo
- AI per catering e banqueting: preventivi eventi e clienti
- AI per CRM e vendite: come automatizzare il processo commerciale
- AI per call center: cosa cambia davvero
- AI per customer care aziendale: come funziona davvero
- AI per aziende: guida completa per partire
- AI per dentisti e studi odontoiatrici: richiami, preventivi e agenda
- AI per autoscuole: iscrizioni, lezioni e promemoria esami
- AI per e-commerce: resi, schede prodotto, prezzi scontati e recensioni secondo le regole
- AI per autonoleggi: multe ai locatari, contratti e danni al rientro
- AI per elettricisti: wallbox, fotovoltaico e scadenze degli impianti
FAQ
La contabilità semplificata ha bisogno di meno automazione di quella ordinaria?
Ha bisogno di un'automazione diversa. In semplificata il lavoro si concentra su incassi e pagamenti annotati per data, quindi l'AI rende soprattutto su riconciliazione e classificazione. In ordinaria entra in gioco la partita doppia e servono controlli incrociati più fitti, perché un errore di conto si propaga su più prospetti collegati.
Un'AI può registrare una fattura senza che nessuno la controlli?
Tecnicamente sì, ma è una scelta da guadagnarsi nel tempo, non da attivare al primo giorno. Si parte facendo confermare ogni proposta a una persona, si misura per qualche mese quante proposte vengono corrette, e solo sui fornitori più regolari si valuta di togliere il passaggio umano.
Cosa succede ai documenti dopo la registrazione?
Restano parte delle scritture contabili e vanno conservati, non solo archiviati alla rinfusa. È il motivo per cui un progetto di automazione documentale ha senso solo se pensa anche a come quei documenti si ritrovano anni dopo, non solo a come entrano oggi.
Serve cambiare gestionale per iniziare?
Nella maggior parte dei casi no. Un progetto ben impostato legge e scrive attraverso le interfacce del gestionale esistente, oppure tramite file di scambio. Cambia invece molto il costo del progetto: un gestionale che espone dati in modo ordinato costa sensibilmente meno da collegare di uno chiuso.
Chi resta responsabile se un'operazione viene qualificata in modo sbagliato?
Il professionista o chi in azienda firma le scritture, esattamente come oggi. L'AI può segnalare che un'operazione è insolita o ambigua, ma la qualificazione fiscale di un caso dubbio richiede un giudizio che non si delega a un sistema automatico, per quanto affidabile sui casi standard.
Da dove conviene iniziare in uno studio con pochi clienti?
Dal punto dove il tempo se ne va davvero: di solito lo smistamento dei documenti che arrivano da clienti diversi in formati diversi. È un caso d'uso piccolo, misurabile in poche settimane, e permette di capire se il fornitore scelto funziona prima di estendere il progetto ad altro.