
Valutazione immobiliare con l'AI: cosa fanno le stime automatiche e dove si fermano
Valutazione immobiliare con l'AI: cosa calcolano le stime automatiche, i limiti di OMI e valori dichiarati, chi firma la perizia per il mutuo.
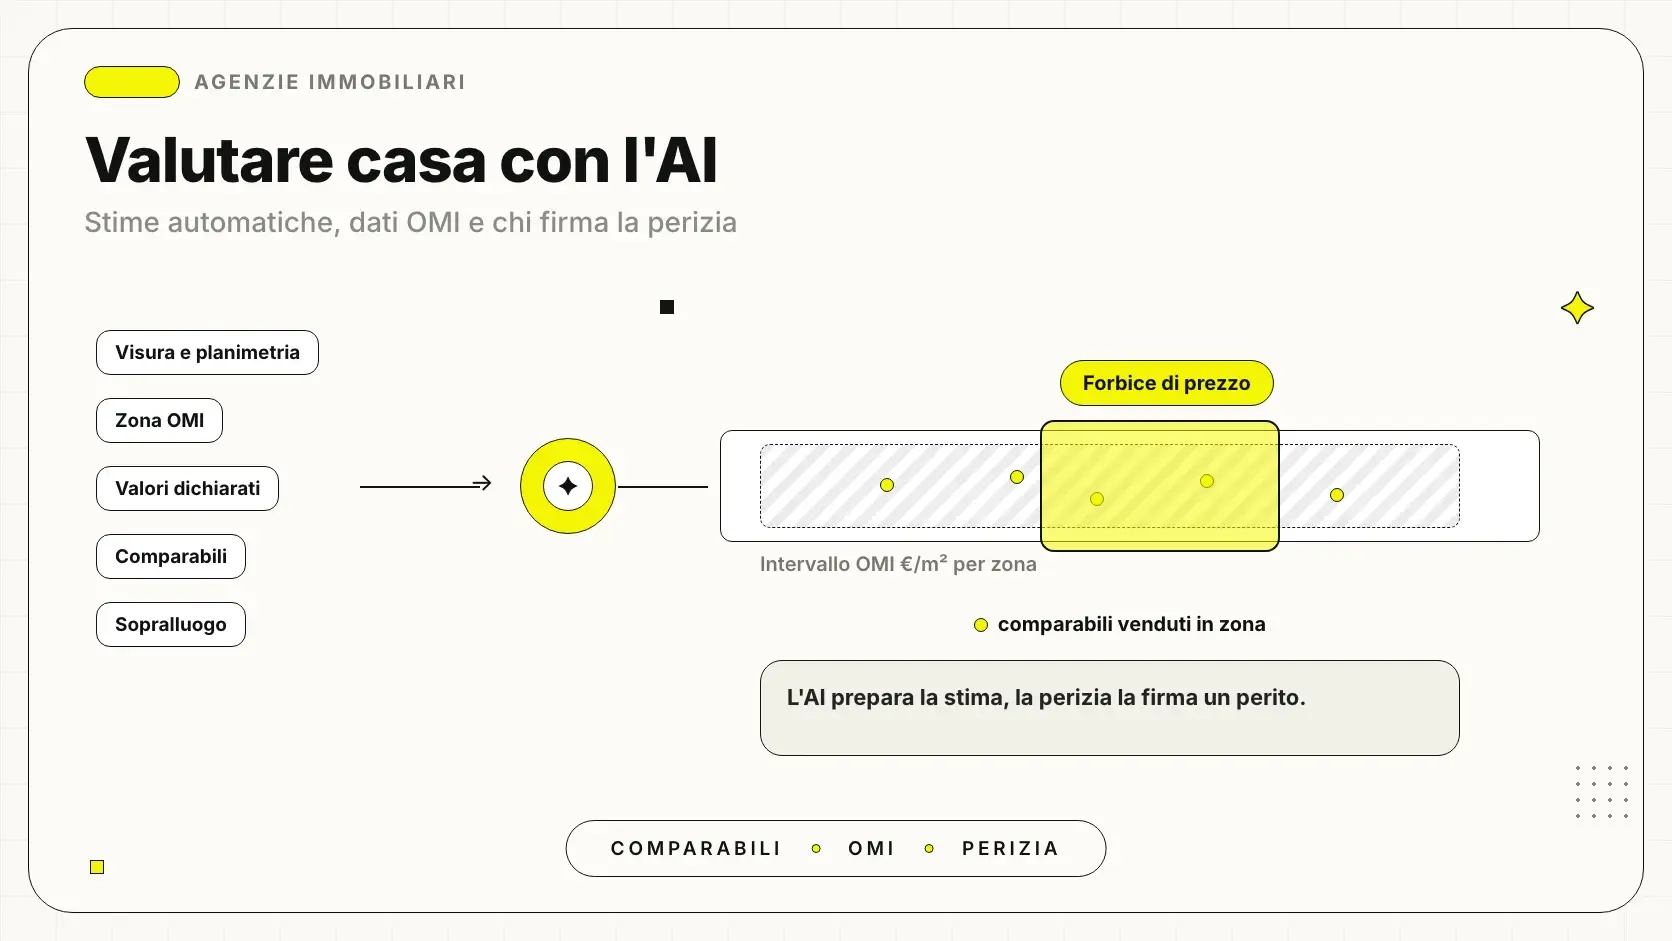
La valutazione immobiliare con l'AI è, in pratica, un calcolo statistico: un modello confronta l'immobile con compravendite e annunci simili della stessa zona e restituisce una forbice di prezzo. All'agente serve per arrivare dal proprietario con i numeri già in ordine. Non prende il posto del sopralluogo e non diventa la perizia che la banca chiede per concedere un mutuo.
I limiti li dichiarano le stesse fonti da cui questi modelli attingono. L'Agenzia delle Entrate scrive che le quotazioni OMI forniscono «indicazioni di valore di larga massima» e non sostituiscono la stima puntuale di un tecnico. Le banche usano modelli statistici, ma per gli orientamenti EBA sulla concessione dei prestiti il perito resta responsabile del valore, e quando il modello è poco affidabile deve cambiare metodo.
In sintesi
- Una stima automatica calcola una forbice di prezzo da compravendite, annunci e dati di zona: prepara la valutazione dell'agente, non la sostituisce.
- Le quotazioni OMI sono intervalli per zona, tipologia e stato di conservazione prevalente; l'Agenzia delle Entrate precisa che non sostituiscono la stima puntuale.
- I prezzi dichiarati negli atti degli ultimi cinque anni si consultano con SPID, ma ogni valore riguarda l'intero atto e può comprendere box e cantine.
- La perizia per il mutuo la firma un perito competente e indipendente, interno alla banca o da lei accettato: l'agenzia che fa da intermediaria su quell'immobile non può farla.
- Anche le banche usano i modelli statistici come supporto al perito, che ne resta responsabile e cambia metodo quando l'affidabilità è bassa.
- L'AI serve a mettere in fila visura, APE e comparabili e a scrivere gli aggiustamenti; lo stato reale dell'immobile lo vede solo chi fa il sopralluogo.
Cosa calcola una stima automatica, e con quali dati
Nel linguaggio dei periti si chiama AVM, automated valuation model. Le linee guida ABI sulla valutazione degli immobili in garanzia riprendono la definizione della RICS: tecniche matematiche che stimano il valore di un immobile a una certa data e lo accompagnano con una misura di affidabilità del risultato, senza intervento umano dopo l'avvio. Quella misura è la prima cosa da chiedere a uno strumento: se non la mostra, la sua cifra va presa con cautela.
Gli strumenti per agenzie lavorano su comparabili scelti in automatico. Un caso documentato è Stima Free di idealista/tools: usa le chiusure dell'agenzia dell'ultimo anno e i suoi immobili pubblicati della stessa tipologia, con una superficie costruita che può scostarsi fino al 50% da quella dell'immobile da stimare, e tra gli annunci sceglie i cinque più vicini. La stessa pagina precisa che il prezzo finale dipende dalla selezione dell'agente, che può escludere comparabili e ricalcolare. Un bilocale nello stesso paniere di un quadrilocale falsa la media.
Poi conta la natura dei prezzi. Un annuncio dice quanto chiede il venditore, un atto dice quanto è stato pagato. Le linee guida ABI, citando gli standard internazionali di valutazione, ammettono gli annunci come elemento di confronto quando le compravendite recenti sono poche, ma escludono che possano essere l'unica base del valore. Una stima costruita solo su annunci misura le aspettative dei venditori della zona.
OMI e valori dichiarati: cosa dicono davvero i dati pubblici
Le quotazioni OMI danno, per ogni zona omogenea di ciascun comune, un minimo e un massimo in euro al metro quadro per la vendita e per l'affitto, distinti per tipologia e stato di conservazione, con l'indicazione dello stato prevalente. Si aggiornano ogni semestre e arrivano con ritardo: al 23 settembre 2026 la pagina dell'Osservatorio indica come ultimo semestre pubblicato il secondo del 2025. Le zone sono state riviste nel 2024 con la revisione decennale, quindi i confronti su serie lunghe richiedono attenzione.
Per i prezzi pagati c'è la consultazione dei valori immobiliari dichiarati: mostra su mappa i corrispettivi degli atti di compravendita stipulati negli ultimi cinque anni, con categoria e consistenza catastale, e si apre con SPID, CNS o credenziali dell'Agenzia. Le note d'uso del servizio segnalano quattro trappole. Il corrispettivo riguarda tutti gli immobili dell'atto, per esempio appartamento e box insieme; restano fuori quote, nuda proprietà e usufrutto; i valori non vengono corretti dopo eventuali rettifiche; un errore di compilazione può mostrare il valore fiscale calcolato dalla rendita al posto del prezzo.
Le stesse note fissano due limiti che interessano chi vuole automatizzare. Le schede compaiono solo se nell'area e nel periodo scelti ci sono almeno cinque atti. Oltre dieci interrogazioni al minuto il servizio propone un captcha, e chi supera la soglia in più di cinque accessi perde la consultazione per 30 giorni, come spiegano le informazioni per l'utilizzo dei dati. I valori dichiarati si leggono a mano e si copiano nella tabella dei comparabili: un bot che li scarica in massa fa sospendere l'utenza con cui l'agenzia li consulta.
| Fonte | Cosa misura | Quanto è aggiornata | Il limite da ricordare |
|---|---|---|---|
| Quotazioni OMI | Forbice in euro al metro quadro per zona, tipologia e stato di conservazione | Ogni semestre, con alcuni mesi di ritardo | Indicazioni di larga massima, riferite allo stato prevalente nella zona |
| Valori dichiarati negli atti | Corrispettivo dichiarato nelle compravendite degli ultimi cinque anni | Ogni mese | Il prezzo è dell'intero atto; possibili errori di compilazione |
| Annunci sui portali | Prezzo chiesto dal venditore | Continuo | Non è un prezzo pagato e da solo non basta a stimare |
| Chiusure della tua agenzia | Prezzo ottenuto, con i dettagli che conosci | Quando registri la vendita | Pochi casi, concentrati nelle zone dove lavori |
| Stima automatica di portale o CRM | Forbice calcolata dal modello | Su richiesta | Vale quanto i comparabili che usa e l'affidabilità che dichiara |
Stima dell'agente e perizia: chi firma cosa
La stima dell'agente serve a decidere il prezzo di partenza e a firmare l'incarico. È un parere professionale, e la sua forza sta nella motivazione: comparabili, aggiustamenti e condizioni dell'immobile scritti nero su bianco.
La perizia per il mutuo è un'altra cosa. Il Testo unico bancario, all'articolo 120-duodecies, chiede ai finanziatori standard affidabili e valutazioni svolte da persone competenti e indipendenti dal processo di commercializzazione del credito, documentate su carta o su altro supporto durevole. Per le linee guida ABI la banca sceglie il perito tenendo conto di almeno uno di questi requisiti: iscrizione a un albo che abilita alle valutazioni tecniche ed economiche degli immobili, attività professionale o universitaria in materie attinenti, certificazioni sulle competenze di valutazione. Il perito firma solo le valutazioni che ha svolto o diretto di persona.
Su un punto le linee guida ABI sono esplicite: l'agenzia che fa da intermediaria su un immobile non può esserne anche il perito, perché la doppia veste non è compatibile con l'indipendenza richiesta. L'agente resta utile in un altro modo, preparando per chi compra i documenti che il perito chiederà. Per geometri, architetti e ingegneri che le perizie le firmano, gli usi dell'AI sono raccolti nella guida all'AI per studi tecnici.
Nelle esecuzioni immobiliari il valore lo determina il giudice, sulla base degli elementi forniti dalle parti e dall'esperto che nomina. L'articolo 568 del codice di procedura civile elenca cosa l'esperto deve esporre: superficie commerciale, valore al metro quadro e complessivo, e ogni correzione motivata per regolarizzazioni urbanistiche, stato d'uso e di manutenzione, stato di possesso, vincoli e spese condominiali non pagate. È un buon elenco di controllo anche per una stima commerciale.
La stima dell'agente
- Serve a fissare il prezzo di partenza e l'incarico
- La firma l'agente come parere professionale
- Può partire da stime automatiche, quotazioni OMI e chiusure proprie
- Convince se mostra comparabili e aggiustamenti
La perizia per il mutuo
- Serve alla banca per valutare la garanzia
- La firma un perito interno o esterno accettato dalla banca, indipendente dalla vendita e dal credito
- Di regola richiede una visita interna ed esterna dell'immobile
- Documenta metodo, ipotesi, comparabili e circostanze che incidono sul valore
Cosa accettano le banche dai modelli statistici
Gli orientamenti EBA/GL/2020/06 sono il riferimento europeo per le banche, e in Italia la Banca d'Italia li ha recepiti come orientamenti di vigilanza con la nota n. 13 del 20 luglio 2021. Al momento della concessione del prestito chiedono che il valore di ogni garanzia immobiliare sia stimato da un perito con una visita completa, interna ed esterna (paragrafo 209).
C'è una deroga per gli immobili residenziali in mercati sviluppati e maturi: una valutazione a tavolino, fatta dal perito con l'aiuto di modelli statistici avanzati (paragrafo 210). Il modello deve indicare una misura di confidenza, il perito ne capisce dati e ipotesi e resta responsabile del risultato; se la confidenza è bassa, sceglie un altro metodo. I modelli stessi, secondo gli orientamenti EBA, vanno calibrati sull'immobile e sulla sua posizione, per esempio a livello di codice postale, verificati a posteriori sui prezzi effettivi delle compravendite e costruiti su campioni ampi e dati aggiornati (paragrafo 237).
Se una banca, con i suoi dati e i suoi controlli, usa il modello solo come supporto al perito, un widget di stima gratuito merita almeno la stessa prudenza. Prima di usarne la cifra chiediti quanti comparabili ha usato, se sono prezzi pagati o chiesti e quanto sono vecchi.
Preparare la valutazione con l'AI, dalla visura al sopralluogo
L'AI rende di più nella parte ripetitiva: leggere documenti, riempire tabelle, scrivere la relazione. Il metodo di riferimento resta il confronto di mercato descritto nelle linee guida ABI: comparabili dello stesso segmento e, per ogni differenza, un aggiustamento pari alla differenza della caratteristica moltiplicata per il suo prezzo marginale. Il modello può fare i conti; i prezzi marginali della tua zona li conosci tu.
- Documenti dell'immobile. Visura, planimetria, attestato energetico e atto di provenienza. L'assistente estrae categoria, rendita, classe energetica e superficie catastale, e segnala i campi che mancano.
- Zona e dati pubblici. Zona OMI con la forbice per tipologia e stato; valori dichiarati degli atti vicini, consultati a mano e copiati nella tabella, togliendo o correggendo gli atti che comprendono box e cantine.
- Comparabili. Chiusure dell'agenzia e annunci dello stesso segmento. L'AI li porta alla stessa unità di misura e mette da parte quelli troppo diversi per superficie, piano o stato.
- Sopralluogo. Piano e ascensore, esposizione, rumore, stato di bagni, impianti e infissi, umidità, pertinenze, corrispondenza con la planimetria, chi abita l'immobile. Le note vocali diventano campi della scheda.
- Aggiustamenti scritti. Ogni correzione ha una riga con la sua ragione: niente coefficienti nascosti dentro una cifra finale.
- Relazione al proprietario. Forbice di prezzo, comparabili usati, aggiustamenti e cosa non è stato verificato. La firma l'agente, come stima commerciale.
Per i PDF serve un assistente che analizza documenti aziendali e restituisce campi controllabili, non un riassunto. Nella visura di un'abitazione la superficie ha una sezione dedicata, calcolata con i criteri del DPR 138/1998, come mostra la guida dell'Agenzia alla nuova visura catastale; l'annuncio riporta di solito una superficie commerciale, e la calpestabile si ricava dalla planimetria. Il modello non deve mai colmare un campo vuoto con un numero plausibile, per il meccanismo spiegato nella guida sulle allucinazioni dell'AI. Per la relazione e le email al proprietario tornano utili i prompt per agenti immobiliari.
Dove le stime automatiche sbagliano di più
- Superfici diverse mescolate. Catastale, commerciale e calpestabile non coincidono: confonderle sposta il prezzo al metro di tutto il paniere.
- Pertinenze dentro il prezzo. Un atto con appartamento e box ha un solo corrispettivo; se il box non viene scorporato, il metro quadro della zona sembra più alto.
- Immobili fuori dall'ordinario. Attici con terrazzo, ultimi piani senza ascensore, piani terra con giardino, case da ristrutturare: il modello tende alla media della zona.
- Diritti diversi dalla piena proprietà. Nuda proprietà, usufrutto e quote restano fuori dai valori dichiarati e chiedono un calcolo a parte.
- Situazioni che il modello non vede. Inquilino in casa, difformità da regolarizzare, lavori condominiali deliberati: le stesse correzioni che il codice di procedura civile chiede all'esperto del tribunale.
- Zone con poche compravendite. Nei piccoli comuni i comparabili sono pochi e lontani nel tempo: la forbice va allargata e detta con chiarezza.
Un trilocale senza ascensore e una casa di paese: due stime a confronto
Il trilocale al quarto piano. In un esempio, un proprietario chiede una valutazione per un trilocale di 90 metri quadri catastali in zona semicentrale, al quarto piano senza ascensore. La stima automatica del CRM usa cinque annunci della zona, tre in palazzi con ascensore, e la sua forbice cade nella parte alta dell'intervallo OMI. L'AI costruisce la tabella con i valori dichiarati degli ultimi due anni e segnala che due atti comprendono un box. Al sopralluogo l'agente trova bagni e impianti originali. La forbice finale è più bassa di quella automatica, e la relazione spiega il perché riga per riga.
La casa in un paese di collina. In un secondo esempio, una casa indipendente in un comune piccolo, dove nell'area scelta non risultano cinque atti e il servizio dei valori dichiarati non mostra schede. L'agente allarga area e periodo, recupera le proprie chiusure nei comuni vicini e tiene la stima automatica come semplice riferimento. Al proprietario presenta una forbice più ampia e lo dice apertamente: meglio concordare una revisione del prezzo dopo il primo mese di visite che partire da una cifra che nessun dato sostiene.
Come impostare lo strumento in agenzia
Il punto di partenza non è il modello, sono le tue chiusure. Per ogni vendita registra prezzo, data, superficie con il suo tipo, piano, ascensore, stato e pertinenze: sono i comparabili migliori che avrai, e un CRM che si aggiorna da solo evita di ricopiarli. Poi decidi cosa compila l'AI nella scheda e cosa resta all'agente.
Gli intestatari che compaiono in visura sono dati personali, da trattare con strumenti adatti come spiega la guida su AI e privacy aziendale. Il resto del lavoro d'agenzia, dai contatti dei portali al fascicolo, è nella guida all'AI per agenzie immobiliari e nella pagina di settore AI per l'immobiliare.
Una scheda di stima che legge i documenti, pesca dalle chiusure della tua agenzia e lascia a te gli aggiustamenti è un lavoro da software su misura: possiamo impostarla partendo dalle ultime vendite che hai chiuso.
Come lo applichiamo in azienda
Risorse correlate
 AI per agenzie immobiliari: lead, visite, annunci e documenti
 Prompt AI per agenti immobiliari: esempi pronti per annunci, email e clienti
 Home staging virtuale con l'AI: come si fa, quanto è affidabile, cosa dichiarare
 AI per analizzare documenti aziendali: guida pratica
 Allucinazioni AI: cosa sono e come evitarle
 AI per studi tecnici: geometri, architetti e ingegneri
 Gestione affitti con l'AI in agenzia: dalla richiesta alla registrazione
FAQ
Una stima automatica trovata online vale come perizia?
No. La perizia per un mutuo la firma un perito competente e indipendente dal processo del credito, interno alla banca o da lei accettato, di regola dopo una visita interna ed esterna dell'immobile. La stima automatica è un calcolo statistico su dati di zona: serve all'agente e al proprietario come punto di partenza.
L'agente immobiliare può fare la perizia per la banca sull'immobile che sta vendendo?
No. Le linee guida ABI sulla valutazione degli immobili in garanzia considerano l'attività di mediazione incompatibile con l'indipendenza del perito quando la stessa persona o agenzia è anche intermediaria dell'immobile. L'agente può invece preparare per chi compra i documenti che il perito chiederà.
Le quotazioni OMI bastano per dare un prezzo a una casa?
No. L'Agenzia delle Entrate le descrive come indicazioni di valore di larga massima, riferite allo stato di conservazione prevalente nella zona, e scrive che non sostituiscono la stima puntuale di un tecnico. Servono a inquadrare la zona prima di guardare i comparabili.
Dove trovo i prezzi realmente pagati nelle compravendite?
Nel servizio dell'Agenzia delle Entrate per la consultazione dei valori immobiliari dichiarati, con SPID, CNS o credenziali dell'Agenzia. Mostra i corrispettivi degli atti degli ultimi cinque anni, ma il valore riguarda tutti gli immobili dell'atto, per esempio appartamento e box insieme, e può contenere errori di compilazione.
Le banche usano modelli automatici per valutare gli immobili?
Sì, con limiti precisi. Gli orientamenti EBA ammettono per le abitazioni in mercati maturi una valutazione a tavolino fatta dal perito con l'aiuto di modelli statistici, che devono indicare quanto è affidabile il risultato. Il perito resta responsabile e, se l'affidabilità è bassa, deve usare un altro metodo.
Cosa non vede un algoritmo di stima?
Tutto quello che si scopre con il sopralluogo e con i documenti: stato di bagni e impianti, piano senza ascensore, esposizione, rumore, umidità, inquilino in casa, difformità da regolarizzare, lavori condominiali deliberati. Sono le correzioni che fanno la differenza tra la media della zona e il prezzo di quell'immobile.
Posso consegnare al proprietario il report generato dal software di stima?
Solo dopo averlo controllato. Alcuni strumenti accettano come comparabili immobili molto più grandi o più piccoli, o solo prezzi chiesti negli annunci. Togli i comparabili fuori segmento, aggiungi gli aggiustamenti del sopralluogo e presenta il risultato come stima commerciale dell'agente, non come perizia.