
AI e fatturazione elettronica: cosa si può automatizzare
AI fatturazione elettronica: cosa fa lo SdI, termini di emissione e obbligo esteso ai forfettari dal 2024. Cosa serve una regola e cosa serve l'AI.
Tempo di lettura: 9 min
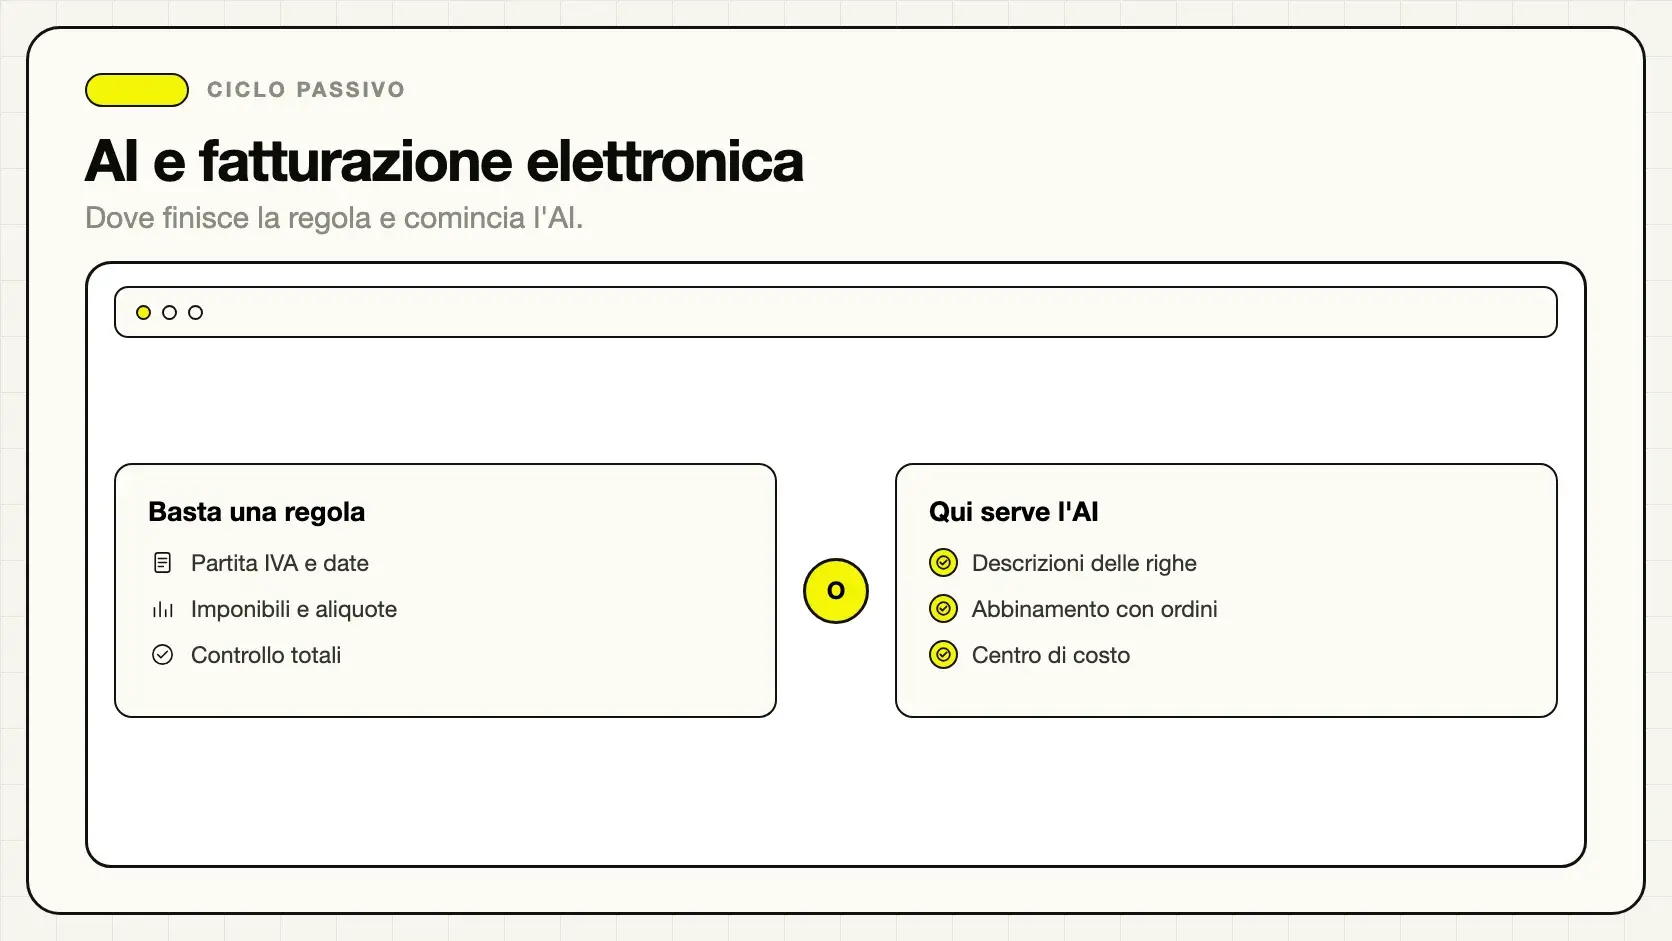
Sulla fatturazione elettronica gira un equivoco: siccome il documento è un file strutturato, si pensa che serva l'AI per leggerlo. Non è lì che rende. Partita IVA, imponibili e aliquote stanno già in campi definiti dal tracciato: basta un parser tradizionale, che costa meno e non commette errori imprevedibili.
Il lavoro che vale davvero automatizzare comincia dopo: capire a cosa si riferisce quella riga di fattura, verificare che rispetti termini e formati previsti dalla norma, decidere dove va archiviata per gli anni in cui deve restare reperibile. Sono compiti diversi tra loro, e vanno trattati come tali invece che infilati tutti nello stesso progetto.
In sintesi
- Sui campi già strutturati del tracciato non serve l'AI: basta un'automazione classica.
- Il Sistema di Interscambio valida e recapita le fatture: senza il suo via libera un documento non ha valenza fiscale.
- La fattura va emessa entro termini precisi, con un'eccezione legata al documento di trasporto.
- Dal 2024 l'obbligo di fattura elettronica riguarda anche i forfettari, senza soglie di fatturato.
- Il caso d'uso con più valore resta l'abbinamento tra righe di fattura e ordini.
- La conservazione a norma riguarda sia chi emette sia chi riceve, e ha un servizio gratuito dell'Agenzia delle Entrate.
Il Sistema di Interscambio, in breve
Ogni fattura elettronica passa da un unico punto di controllo prima di arrivare a destinazione. Il Sistema di Interscambio, gestito dall'Agenzia delle Entrate, è il sistema informatico che riceve i file nel tracciato FatturaPA, effettua controlli formali su ciascuno e solo dopo li inoltra verso l'amministrazione pubblica o il soggetto privato destinatario, come descrive la stessa Agenzia delle Entrate sul portale FatturaPA. Un file che non supera quei controlli non arriva a destinazione e, soprattutto, non ha valenza fiscale: è un aspetto che un progetto di automazione deve trattare come un vero e proprio stato del documento, non come un dettaglio tecnico da ignorare finché non dà problemi.
Per chi costruisce un flusso automatico questo significa prevedere fin dall'inizio cosa succede quando lo SdI scarta un file: chi viene avvisato, in quanto tempo, e se la correzione rientra nei termini di emissione visti più avanti. Un progetto che gestisce solo il caso positivo, cioè la fattura accettata al primo tentativo, funziona in demo e si inceppa al primo scarto reale.
Non è un dettaglio da poco: l'emissione mancata o tardiva è soggetta alle sanzioni amministrative previste dall'articolo 6 del decreto legislativo 471/1997, lo stesso richiamato dalla norma sull'obbligo esteso ai forfettari per definire il periodo di tolleranza della prima applicazione. Un sistema che segnala uno scarto il giorno stesso, invece che alla chiusura del mese, è quello che tiene l'azienda dentro i termini invece che fuori.
Quando va emessa la fattura, e il ruolo del documento di trasporto
La fattura, elettronica o cartacea, va emessa entro un termine preciso dal momento in cui l'operazione si considera effettuata, come stabilisce l'articolo 21 del DPR 633/1972. La stessa norma prevede un'eccezione per chi consegna beni tracciati da un documento di trasporto: in quel caso è possibile raggruppare in un solo documento tutte le cessioni fatte allo stesso cliente nello stesso mese solare, la cosiddetta fattura differita. Per chi spedisce merce con una certa frequenza verso gli stessi clienti, questa distinzione decide se il progetto genera dodici fatture l'anno per cliente o una al giorno: vale la pena saperlo prima di disegnare il flusso, non dopo. Il collegamento tra i due documenti è descritto più da vicino in AI per logistica e spedizioni.
Dal 2024 l'obbligo riguarda anche chi è forfettario
Fino a qualche anno fa chi aderiva al regime forfettario restava fuori dall'obbligo di fatturazione elettronica. Non è più così: l'obbligo si applica dal 1° luglio a chi nell'anno precedente ha superato una soglia di ricavi, e dal 1° gennaio successivo a tutti gli altri soggetti forfettari, senza eccezioni legate al fatturato, come stabilisce l'articolo 1 del D.Lgs. 127/2015. Per un piccolo studio o una partita IVA forfettaria che gestisce da sola l'amministrazione, questo significa che l'estrazione dati e lo smistamento automatico dei documenti in arrivo non sono più un lusso da azienda strutturata: riguardano anche chi fattura da solo un numero limitato di clienti.
| Dove basta una regola | Dove serve interpretare |
|---|---|
| Leggere partita IVA, data, numero documento | Capire cosa descrive una riga scritta in linguaggio libero |
| Sommare imponibili per aliquota | Abbinare la riga all'ordine o al documento di trasporto giusto |
| Verificare che il totale dichiarato torni | Classificare la spesa per centro di costo |
| Controllare che il documento non sia già presente | Interpretare riferimenti scritti a mano libera nella causale |
L'abbinamento tra fattura e ordine: il caso che vale di più
Il lavoro che assorbe più tempo in amministrazione non è inserire la fattura: è capire a cosa si riferisce. Il fornitore descrive lo stesso articolo in modo diverso dall'ordine che gli avete mandato, la quantità non coincide perché ci sono state consegne parziali, e qualcuno finisce per aprire tre documenti e confrontarli a occhio.
- Il sistema legge le righe della fattura, comprese le descrizioni testuali.
- Cerca corrispondenze tra gli ordini aperti dello stesso fornitore.
- Propone l'abbinamento con un livello di certezza, non come dato definitivo.
- Le corrispondenze chiare passano; quelle dubbie finiscono in una coda con la motivazione scritta.
- Le differenze di quantità o di prezzo rispetto all'ordine vengono evidenziate esplicitamente, non nascoste in un totale che torna comunque.
Conservare non è solo salvare un file
L'obbligo di conservazione a norma riguarda sia chi emette sia chi riceve la fattura elettronica, in base all'articolo 39 del DPR 633/1972, ed è un processo regolamentato tecnicamente dal Codice dell'Amministrazione Digitale, non una copia su un disco condiviso, come chiarisce la guida dell'Agenzia delle Entrate alla conservazione delle fatture elettroniche. Chi non vuole affidarsi a un conservatore privato può usare il servizio gratuito che l'Agenzia mette a disposizione dall'area riservata di Fatture e Corrispettivi. Un progetto di automazione che si ferma alla registrazione contabile e non prevede dove e come la fattura resterà reperibile ha risolto solo metà del problema.
Le fatture contengono dati di persone fisiche e giuridiche, quindi qualunque servizio esterno che le legge, le classifica o le abbina agli ordini tratta dati personali a tutti gli effetti. Prima di affidare il flusso a un fornitore va verificato dove i documenti vengono elaborati, se restano nella disponibilità dell'azienda e se sono usati per addestrare modelli di terzi: il quadro completo, con le basi giuridiche da mettere per iscritto, è in GDPR e AI in azienda. È una verifica che si fa una volta sola, all'inizio, non un adempimento da rimandare a progetto avviato.
Ciclo passivo e ciclo attivo non sono la stessa scommessa
Il ciclo passivo, dove ricevete documenti prodotti da altri, è dove il progetto rende di più: non controllate il formato delle descrizioni, quindi ogni fornitore scrive a modo suo e serve interpretazione. In un esempio: un'azienda che riceve fatture da fornitori diversi con ordini collegati può vedere l'abbinamento manuale assorbire diversi minuti per ogni documento non banale, tempo che si riduce sensibilmente quando il sistema propone già la corrispondenza.
Il ciclo attivo è un altro discorso: il contenuto lo generate voi, quindi è già coerente con le vostre regole interne e serve molta meno interpretazione. Un'azienda che emette poche fatture al mese verso clienti fissi, con importi concordati in anticipo, difficilmente trova un progetto che si ripaghi: la parte a valore, in quel caso, resta l'emissione puntuale nei termini piuttosto che un sistema che interpreta. Vale comunque la pena tenere sotto controllo automatico i termini di emissione visti sopra, perché è un errore facile da commettere proprio quando il ciclo attivo sembra troppo semplice per meritare attenzione.
C'è però un punto di contatto tra i due cicli che vale la pena notare: il momento in cui una fattura passiva sbagliata genera, a cascata, una nota di credito da emettere sul proprio ciclo attivo. Se il progetto guarda solo il lato che riceve, quella cascata resta invisibile finché qualcuno non se ne accorge in sede di chiusura, e a quel punto correggere costa più tempo di quanto ne avrebbe richiesto intercettarla subito.
Segnali che il progetto non è ancora pronto
- Nessun ordine registrato a sistema. Senza un ordine con cui confrontare, l'abbinamento non ha nulla su cui lavorare.
- Anagrafica fornitori incompleta o duplicata. Il sistema non riconosce chi ha emesso il documento e moltiplica le eccezioni.
- Gestionale che non permette scritture automatiche. Il dato estratto va comunque ribattuto a mano, e il progetto si ferma a metà.
- Pochi documenti al mese, sempre dagli stessi fornitori. Un'automazione a regole costa meno e funziona altrettanto bene.
Se riconosci più di uno di questi segnali, non è detto che il progetto vada abbandonato: spesso significa solo che va anticipato un altro lavoro, come sistemare l'anagrafica fornitori o registrare gli ordini che oggi vivono solo in email, descritto anche in AI per acquisti e gestione fornitori. Vale la pena fare questo controllo prima di parlare con un fornitore di tecnologia, non dopo: un progetto costruito sopra un'anagrafica sporca eredita il disordine e lo amplifica invece di risolverlo, e la delusione che ne segue di solito non dipende dal sistema scelto ma da cosa gli è stato dato in pasto fin dal primo giorno.
Sulla fatturazione elettronica l'AI non serve a leggere il documento: serve a capire a cosa si riferisce, verificarne i tempi e decidere dove finirà tra alcuni anni quando qualcuno lo cercherà di nuovo. Sono tre compiti diversi, con fonti normative diverse alle spalle, ed è per questo che vale la pena separarli fin dalla progettazione invece di comprare un unico strumento che promette di fare tutto senza distinzioni.
Il quadro generale delle funzioni amministrative che si prestano a un primo progetto è in AI per la contabilità, mentre la scelta tra costruire su misura o affidarsi a uno strumento pronto è in AI in abbonamento o su misura. Se vuoi vedere come funziona in pratica sui tuoi documenti, Giallo Studio ha una demo di automazione del data entry costruita proprio su questo tipo di flusso.
Metodo e fonti delle guide di Giallo Studio
Come lo applichiamo in azienda
Risorse correlate
 AI per la contabilità: cosa può fare davvero
 AI per acquisti e gestione fornitori
 AI per logistica e spedizioni
 AI per funzioni aziendali: dove conviene partire
 AI in abbonamento o su misura: cosa conviene
 Confrontare preventivi fornitori con l’AI: prezzi, quantità e condizioni sulla stessa base
 Copilot in Word: documenti e proposte dalle fonti
 ChatGPT Ads vs Google Ads (e Meta Ads): differenze e quando conviene
AI per settore
Lo stesso ragionamento, applicato agli altri settori che seguiamo.
- AI per farmacie: clienti, prenotazioni servizi e fidelizzazione
- AI per fisioterapisti: prenotazioni, promemoria e pazienti
- AI per elettricisti: wallbox, fotovoltaico e scadenze degli impianti
- AI per follow-up automatici: senza dimenticare nessun contatto
- AI per e-commerce: resi, schede prodotto, prezzi scontati e recensioni secondo le regole
- AI per la formazione interna aziendale
- AI per dentisti e studi odontoiatrici: richiami, preventivi e agenda
- AI per fotografi: richieste, selezione degli scatti, gallerie e diritti sulle immagini
- AI per customer care aziendale: come funziona davvero
- AI per funzioni aziendali: dove conviene partire
- AI per CRM e vendite: come automatizzare il processo commerciale
- AI per gestione ticket: meno tempi di attesa, più risoluzione
FAQ
Perché l'AI non serve a leggere i campi già strutturati della fattura?
Perché sono già in campi definiti dal tracciato XML: partita IVA, imponibili, aliquote. Estrarli con un modello linguistico costerebbe di più e sarebbe meno prevedibile di una lettura diretta del file. L'AI diventa utile un passo dopo, quando quei dati vanno interpretati o messi in relazione con altri documenti.
Da quando l'obbligo riguarda anche chi è in regime forfettario?
L'obbligo è stato esteso per fasi: prima ai forfettari sopra una certa soglia di ricavi, poi a tutti gli altri senza distinzione di fatturato. Chi è forfettario e non ha ancora attivato un canale per emettere fattura elettronica dovrebbe verificare la propria posizione prima di continuare a fatturare come faceva in passato.
Cosa cambia tra fattura immediata e fattura differita?
La differita permette di raggruppare più consegne fatte allo stesso cliente nello stesso mese in un unico documento, ma solo se ogni consegna è già tracciata da un documento di trasporto o equivalente. Senza quel documento a monte, la fattura differita non è percorribile.
Chi deve conservare la fattura elettronica, chi la emette o chi la riceve?
Entrambi. L'obbligo di conservazione a norma riguarda sia il soggetto che emette sia quello che riceve, ed è un processo tecnicamente regolamentato, non una semplice copia salvata su un computer. Chi non vuole affidarsi a un conservatore privato può usare il servizio gratuito messo a disposizione dall'Agenzia delle Entrate.
Serve integrare il gestionale per far funzionare l'abbinamento con gli ordini?
Sì, ed è la parte che pesa di più sul costo del progetto. Senza accesso agli ordini registrati a sistema non c'è nulla con cui confrontare la fattura in arrivo, e il progetto si riduce a poco più che uno smistamento dei documenti.
Ha senso partire se si ricevono poche fatture al mese?
Difficilmente. Il caso d'uso più forte, l'abbinamento tra fattura e ordine, rende con volumi consistenti e fornitori ricorrenti. Con pochi documenti al mese il tempo risparmiato non copre lo sviluppo e la manutenzione, e conviene restare su una gestione manuale o su uno strumento generico.